Warning: Undefined array key "url" in /home3/r51680invi/public_html/wp-content/plugins/seo-by-rank-math/includes/modules/schema/snippets/class-author.php on line 41
Tbi Bank plata in 4 rate

RCA în rate: cum plătești asigurarea auto fără să-ți afectezi bugetul în 3 sau 4 rate

RCA în rate: cum plătești asigurarea auto fără să-ți afectezi bugetul lunar în 3 sau 4 rate

Prețul RCA-ului a crescut considerabil în ultimii ani, iar pentru mulți șoferi plata integrală a poliței a devenit o povară financiară reală. Vestea bună? RCA-ul poate fi plătit în rate, în multe cazuri fără dobândă, prin parteneriatele pe care le avem la Invictus Asigurări.

În acest articol îți explicăm exact ce opțiuni ai, până la ce sume poți plăti în rate fără să dai un leu în plus și cum poți accesa rapid această facilitate, fie că ești la prima asigurare sau că reînnoiești polița.

De ce să plătești RCA-ul în rate?

RCA-ul este o cheltuială obligatorie, nu opțională. Odată cu majorările tarifelor și cu scumpirile generale, mulți clienți preferă să eșaloneze plata pentru a-și gestiona mai bine bugetul lunar. Iată principalele motive pentru care plata în rate are sens:

  • Nu-ți blochezi cash-flow-ul personal — păstrezi banii pentru cheltuieli urgente sau imprevizibile.
  • Eviți dobânzile la majoritatea soluțiilor pe care le oferim, dacă alegi varianta corectă.
  • Beneficiezi imediat de protecție — polița este activă din prima zi, indiferent că plătești integral sau în rate.
  • Poți alege polița potrivită, nu doar pe cea mai ieftină — dacă tariful e împărțit în 3 sau 4 rate, diferența între o ofertă bună și una medie devine nesemnificativă lunar.

Opțiunile de plată în rate la Invictus Asigurări

Avem mai multe parteneriate active care îți permit să plătești RCA-ul eșalonat. Iată cele mai utilizate variante:

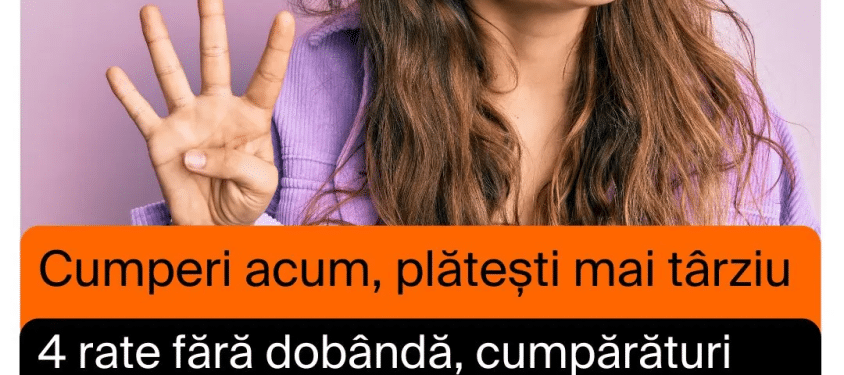
1. TBI Bank — până la 4 rate fără dobândă, până la 2.000 leiTbi Bank plata in 4 rate
Prin parteneriatul cu TBI Bank, poți plăti RCA-ul în până la 4 rate egale, fără dobândă, pentru polițe cu valoare de maximum 2.000 lei.

Avantaje:

  • 0% dobândă — plătești exact prețul poliței, împărțit în 4 părți egale.
  • Aprobare rapidă, direct în biroul nostru sau la distanță.
  • Nu ai nevoie de documente complicate — proces simplu, bazat pe identificare digitală.
  • Funcționează și pentru clienți care nu au card de credit.

Această opțiune este ideală pentru majoritatea polițelor RCA pentru autoturisme uzuale, unde tariful se încadrează sub plafonul de 2.000 lei.

2. Card Avantaj — plată în 3 rate fără dobândă

Dacă ai un Card Avantaj (Credit Europe Bank), poți plăti RCA-ul în 3 rate egale fără dobândă, direct din birou, prin POS-ul nostru.

Avantaje:

  • Procedeu instant — pui cardul la POS, alegi numărul de rate și gata.
  • Nu necesită aprobare suplimentară dacă ai deja cardul activ.
  • Util mai ales pentru clienți care folosesc deja acest card pentru cumpărături curente.

3. Carduri de credit cu plată în rate la alți parteneri

Pe lângă cele două soluții de mai sus, majoritatea cardurilor de credit emise în România permit plata în rate la comercianții parteneri ai băncii emitente. Printre cele mai cunoscute se numără:

  • BCR Card de Credit
  • BRD Gold / Card de credit BRD
  • Raiffeisen Card de Credit
  • ING Card de Credit
  • UniCredit Card de Credit
  • Garanti BBVA Bonus Card

Important: numărul de rate fără dobândă depinde de politica fiecărei bănci emitente și de eventualele campanii active. De regulă, vorbim de 2 până la 6 rate fără dobândă, în funcție de partener și de valoarea tranzacției.

Cel mai sigur pas este să ne contactezi înainte și să ne spui ce card ai — verificăm împreună dacă POS-ul nostru acceptă plata în rate cu cardul respectiv și care este numărul maxim de rate disponibile.

Cum se face concret plata RCA în rate?

Procesul este simplu și durează, în medie, 15-20 de minute:

  1. Ne contactezi prin WhatsApp, telefon sau email și ne spui datele mașinii (talon, CI).
  2. Îți facem oferta RCA — comparăm tarifele tuturor asigurătorilor parteneri și îți recomandăm varianta cu cel mai bun raport calitate-preț.
  3. Alegi modalitatea de plată în rate care ți se potrivește (TBI Bank, Card Avantaj sau cardul tău de credit).
  4. Semnezi documentele și plătești prima rată — polița este activă din momentul plății.
  5. Primești polița pe email și în original (dacă vii în birou).

Întrebări frecvente despre RCA în rate

Polița RCA este activă din prima zi, chiar dacă plătesc în rate?

Da. Indiferent de modalitatea de plată aleasă, RCA-ul intră în vigoare la data de început stabilită. Eșalonarea plății se face între tine și partenerul financiar (TBI Bank sau banca emitentă a cardului), nu afectează valabilitatea poliței.

Ce se întâmplă dacă nu plătesc o rată la timp?

Dacă plătești prin TBI Bank sau cu cardul de credit, relația de credit este între tine și instituția financiară. Polița RCA rămâne valabilă pentru întreaga perioadă, dar pentru ratele neplătite la termen banca poate aplica dobânzi penalizatoare conform contractului semnat cu ea.

Pot plăti în rate și alte produse de asigurare?

Da, însă mecanismul este diferit. Pentru RCA, asigurătorii din România au ales să accepte doar plata integrală a primei la momentul emiterii poliței — de aceea, eșalonarea se poate face doar prin parteneri financiari (TBI Bank, Card Avantaj sau carduri de credit).

În schimb, pentru CASCO, asigurări de locuință, asigurări de călătorie sau asigurări medicale private, majoritatea asigurătorilor permit plata în rate direct, fără produse financiare și fără dobândă. Practic, plătești prima rată la emitere, iar restul ratelor le achiți direct către asigurător la termenele stabilite în poliță (de regulă 2, 4 sau chiar 12 rate, în funcție de produs și de companie).

Această variantă este, de cele mai multe ori, cea mai simplă și cea mai avantajoasă — fără aprobări de credit, fără verificări de scoring, fără contracte suplimentare cu băncile. Întreabă-ne ce opțiuni de eșalonare oferă fiecare asigurător pentru produsul care te interesează.

Cât durează aprobarea finanțării prin TBI Bank?

În cele mai multe cazuri, aprobarea se face în 5-10 minute, direct prin aplicația TBI sau cu suportul nostru în birou. Este nevoie doar de cartea de identitate.

Există un cost ascuns?

Nu. La opțiunile fără dobândă (TBI Bank până la 2.000 lei, Card Avantaj 3 rate, campaniile active ale băncilor emitente), plătești exact prețul poliței, împărțit egal pe numărul de rate ales. Dacă o opțiune presupune costuri suplimentare, te informăm explicit înainte de a semna ceva.

De ce să alegi Invictus Asigurări pentru RCA în rate?

Suntem un birou de brokeraj cu peste 12 ani de experiență în asigurări, cu sediu în Brașov, și lucrăm cu toți asigurătorii importanți din România prin platforma 24Broker. Aceasta înseamnă:

  • Comparație reală a tarifelor — îți prezentăm prețurile de la toți asigurătorii, nu doar de la unul singur.
  • Consultanță personalizată — îți explicăm diferențele între polițe, nu te lăsăm să alegi orbește.
  • Acces la finanțare în rate — chiar în biroul nostru, fără să fie nevoie să mergi la bancă separat.
  • Asistență ulterioară — dacă ai un eveniment sau o întrebare după ce ai luat polița, suntem aici.

Vrei să-ți facem o ofertă RCA cu plată în rate?

Contactează-ne prin canalul care ți se potrivește cel mai bine:

  • 💬 WhatsApp: 0744356730
  • 📞 Telefon: 0744356730
  • ✉️ Email: [email protected]
  • 📍 Vizită în birou (Brașov): Brașov, Avram Iancu 87

Trimite-ne pe WhatsApp o poză cu talonul mașinii și cu cartea ta de identitate, iar în maximum 30 de minute primești oferta cu prețurile de la toți asigurătorii și opțiunile de plată în rate disponibile pentru tine.


Articolul are caracter informativ. Disponibilitatea soluțiilor de finanțare în rate poate varia în funcție de campaniile active ale partenerilor și de scoringul individual al fiecărui client. Pentru detalii actualizate, contactează-ne direct.
read more
trotineta electrica-bicicleta electrica

RCA trotineta electrica și bicicleta electrica în Brașov 2026

trotineta electrica-bicicleta electrica

RCA trotinetă electrică devine un subiect important în Brașov în 2026, deoarece mobilitatea urbană evoluează rapid, iar noile reglementări îi vizează pe proprietarii de trotinete electrice și biciclete electrice performante.

Dacă în orașe precum Brașov trotinetele sunt utilizate tot mai mult pentru navetă, livrări sau deplasări de zi cu zi, legislația încearcă acum să țină pasul cu realitatea din trafic. Ca broker local, urmărim aceste schimbări și oferim consultanță persoanelor din Brașov care au nevoie de informații clare înainte de emiterea efectivă a acestor polițe.

Cum afectează noile reguli polița RCA pentru trotinetă electrică în 2026

Legea 181/2025 actualizează definiția de „vehicul”, incluzând în sfera RCA și trotinetele electrice sau bicicletele electrice care depășesc anumite valori tehnice. Modificarea este esențială pentru utilizatorii din Brașov, unde aceste vehicule circulă atât pe pistele de biciclete, cât și în zonele centrale.

O trotinetă electrică sau o bicicletă electrică intră în categoria „vehiculului” dacă îndeplinește cel puțin una dintre condițiile:

  • viteză maximă constructivă mai mare de 25 km/h, sau
  • masă proprie mai mare de 25 kg și viteză mai mare de 14 km/h.

Noua lege aduce România în linie cu Directiva (UE) 2021/2118 și clarifică responsabilitatea legală în orașe cu trafic mixt, cum este Brașovul.

Ce vehicule din Brașov sunt afectate de obligativitatea RCA

  •  Trotinete electrice rapide – Modele utilizate frecvent în Brașov pentru navetă urbană, livrări sau deplasări.
  • Biciclete electrice performante – E-bike-uri capabile să depășească 25 km/h sau având masa proprie ridicată.

Vehicule exceptate:

  • vehicule folosite exclusiv în competiții, antrenamente sau evenimente sportive pe trasee închise și zone fără acces public;

  • vehiculele acoperite deja de o asigurare a organizatorului acestor evenimente;

  • vehiculele speciale destinate persoanelor cu dizabilități, precum fotoliile rulante electrice, folosite în mod exclusiv de către acestea.

Cine trebuie să încheie RCA trotinetă electrică în Brașov

Obligația revine:

  • proprietarului trotinetei sau bicicletei electrice,
  • utilizatorului principal,
  • firmelor din Brașov care folosesc flote de trotinete electrice pentru livrări sau transport intern.

În Brașov, această obligație va fi relevantă pentru curieri, firme mici, freelanceri, dar și pentru persoanele care folosesc zilnic trotineta pentru naveta de acasă la job.

Când se aplică amenzile:

  • Legea este în vigoare din 16 noiembrie 2025.
  • Aplicarea amenzilor (1000–2000 lei) va începe după trecerea perioadei administrative de 30 de zile.

Ce riscă un proprietar din Brașov fără RCA

  • Amendă între 1.000 și 2.000 lei
  • Reținerea certificatului de înmatriculare/înregistrare a vehiculului până la prezentarea poliței
  • Răspundere financiară integrală pentru daune produse terților

Pe lângă obligațiile și sancțiunile introduse, este important ca orice proprietar sau utilizator de trotinetă electrică din Brașov să înțeleagă și contextul mai larg al acestor schimbări. În ultimii ani, mobilitatea electrică a crescut accelerat în orașele mari, iar Brașovul nu a făcut excepție. Tot mai multe persoane aleg trotineta electrică pentru a evita traficul, pentru a economisi timp și pentru a reduce costurile de deplasare.

În același timp, numărul incidentelor rutiere în care sunt implicate trotinete a crescut constant în Europa, iar Uniunea Europeană a actualizat legislația pentru a proteja persoanele prejudiciate în accidente. România transpune acum aceste norme, iar obligația de RCA trotinetă electrică este parte din acest proces.

Acest lucru nu trebuie privit doar ca o obligație legală, ci și ca o formă de protecție. În caz de accident, despăgubirile pot deveni considerabile, chiar dacă discutăm despre trotinete. O poliță RCA acoperă daunele provocate altor persoane — atât materiale, cât și vătămări corporale. Fără această asigurare, responsabilitatea financiară poate reveni integral utilizatorului, ceea ce poate însemna mii sau chiar zeci de mii de lei în situații grave.

Pentru cei care folosesc trotineta electrică zilnic în Brașov, fie pentru navetă, fie pentru livrări, aceste informații devin extrem de relevante. Este recomandat să verificați specificațiile tehnice ale modelului pe care îl utilizați și să vă pregătiți din timp pentru momentul în care asigurătorii vor începe să emită polițe dedicate pentru această categorie.

Pentru cei care doresc să consulte direct textul legislativ, îl puteți accesa aici: Legea nr. 181/2025 – Monitorul Oficial

Am nevoie de RCA pentru trotineta mea electrică?

Ai nevoie de RCA doar dacă trotineta ta se încadrează în criteriile tehnice: viteză constructivă peste 25 km/h sau masă peste 25 kg și viteză peste 14 km/h. Dacă nu depășește aceste valori, nu intră în categoria legală de „vehicul”.

Bicicletele electrice au nevoie de RCA în Brașov?

Da, doar cele performante. Dacă e-bike-ul tău depășește 25 km/h sau are masa ridicată, se poate încadra în categoria vehiculelor pentru care este necesar RCA.

Pot circula în Brașov fără RCA dacă trotineta mea este lentă?

Da. Dacă trotineta ta electrică nu atinge valorile minime prevăzute de lege, nu este considerată vehicul în sensul RCA și nu ai obligația unei polițe.

Ce amendă primesc dacă circul fără RCA cu o trotinetă care necesită asigurare?

Amenda este între 1.000 și 2.000 lei, iar autoritățile pot reține documentele vehiculului acolo unde este cazul. În plus, răspunzi financiar integral pentru daunele provocate altcuiva.

Când vor apărea polițele RCA pentru trotinete electrice?

Asigurătorii lucrează la introducerea acestor produse, deja exista în piață societăți care emit polițe rca pentru trotinete sau biciclete.

Pot primi ajutor în Brașov pentru a afla dacă trotineta mea are sau nu nevoie de RCA?

Da. Trimite-ne modelul sau o poză cu eticheta tehnică și îți spunem exact dacă se încadrează în criteriile legale.

Cât costă asigurarea RCA pentru o trotinetă electrică?

Prețul unei polițe RCA pentru trotinete electrice variază, în general, între 150 și 400 RON pe an pentru utilizatorii casnici (persoane fizice). Totuși, în anumite condiții, costul poate ajunge sau chiar depăși 1.000 RON.

read more
asigurare locuință Brașov

Tot ce trebuie să știi despre asigurarea locuinței în Brașov – apartament, casă sau imobil

Ghid complet despre asigurare apartament și locuință pentru proprietarii din Brașov

Tot mai mulți proprietari caută o asigurare apartament potrivită locuinței lor din Brașov, pentru a se proteja împotriva riscurilor precum incendiile, inundațiile sau avariile produse de vecini. O astfel de poliță oferă siguranță financiară și te ajută să eviți cheltuieli neprevăzute în cazul unor daune majore.

De ce este importantă asigurarea locuinței

Indiferent dacă locuiești într-un apartament, o casă sau deții un întreg imobil în Brașov, asigurarea locuinței nu este doar o formalitate. Este una dintre cele mai inteligente decizii financiare pe care le poți lua pentru a-ți proteja bunurile și investiția. De la incendii și inundații, până la furturi sau avarii provocate de vecini, riscurile sunt reale – iar reparațiile sau înlocuirea bunurilor duc la costuri considerabile.

Pe scurt, o asigurare de locuință în Brașov îți oferă liniștea de care ai nevoie. Nu doar că protejezi clădirea în sine, ci și bunurile din interior, într-un oraș în continuă dezvoltare, unde prețul proprietăților este în continua creștere.

Ce este o asigurare facultativă a locuinței

O asigurare facultativă a locuinței este o poliță opțională, dar extrem de utilă, care îți permite să alegi ce riscuri dorești să acoperi. Acest tip de asigurare este complet personalizabil și poate acoperi atât construcția (pereții, acoperișul etc.), cât și bunurile din interior (electrocasnice, mobilier, echipamente electronice, obiecte personale).

În comparație cu asigurarea obligatorie, polița facultativă oferă protecție extinsă și poate include:

  • incendii și explozii,
  • inundații provocate de țevi sparte sau fenomene naturale,
  • furturi și acte de vandalism,
  • avarii provocate de vecini,
  • daune produse de greutatea zăpezii sau căderi de corpuri.

Dacă ești proprietarul unui apartament sau al unei case în Brașov, această formă de protecție îți oferă controlul total asupra nivelului de siguranță financiară pe care îl dorești.

Diferența dintre asigurarea facultativă și cea obligatorie (PAD)

Mulți proprietari confundă asigurarea obligatorie a locuinței (PAD) cu cea facultativă. Ele nu sunt identice și nici nu se exclud reciproc – ci se completează.

Asigurarea obligatorie (PAD):

  • Este impusă prin lege pentru toate clădirile cu destinație de locuință.
  • Acoperă doar 3 riscuri majore: cutremur, inundații naturale și alunecări de teren.
  • Suma maximă asigurată este de 20.000 EUR.
  • Este emisă de PAID România și are un tarif fix, accesibil.

Asigurarea facultativă:

  • Este opțională, dar recomandată.
  • Poate include riscuri suplimentare și sume asigurate mult mai mari.
  • Se poate încheia doar după ce ai deja o poliță PAD activă.

Așadar, dacă locuiești într-un apartament în Brașov sau deții o casă, ai nevoie de ambele polițe pentru o protecție completă.

Când ai nevoie de o asigurare pentru apartament sau casă

Pe scurt: întotdeauna. Dacă ești proprietar, asigurarea locuinței ar trebui să fie o parte esențială din planul tău financiar. Există însă și situații specifice în care asigurarea devine obligatorie sau extrem de utilă:

  • Ai un credit ipotecar – banca îți va cere o poliță facultativă pentru toată durata creditului.
  • Închiriezi proprietatea – e important să protejezi imobilul chiar dacă nu locuiești în el.
  • Ai investit în amenajări și echipamente costisitoare – protejează-ți investiția.
  • Vrei să eviți costuri neprevăzute – reparațiile după un incendiu pot depăși 10.000 EUR.

În Brașov, unde apartamentele în zonele centrale sau cartierele noi ajung la valori ridicate, o poliță de asigurare de apartament facultative este o măsură de responsabilitate atat pentru tine cat si pentru cei din jurul tau. La fel și pentru proprietarii de case din zone precum Stupini, Schei, Bartolomeu sau Timiș-Triaj.

Ce riscuri acoperă și cât costă

O asigurare facultativă a locuinței poate fi personalizată în funcție de nevoi și buget. În funcție de ofertă, pot fi acoperite:

  • Incendiu, trăsnet, explozie
  • Inundații de la vecini sau de la instalațiile proprii
  • Furt și acte de vandalism
  • Fenomen meteorologice extreme
  • Cutremur (opțional, cu acoperire extinsă față de PAD)
  • Daune electrice și electrocasnice arse
  • Costuri de cazare temporară în caz de daune majore
Cât costă?

Prețul variază în funcție de valoarea asigurată, suprafața locuinței și riscurile incluse. În general:

  • O asigurare de apartament pornește de la 150–250 lei/an pentru o sumă asigurată de 50.000 EUR.
  • O asigurare de casă poate ajunge la 300–600 lei/an, în funcție de dotări și valoare.
  • Pentru un imobil (clădire multifamilială, pensiune etc.), se face o evaluare personalizată.

Prin parteneriatele cu mai mulți asiguratori, oferim clienților din Brașov oferte comparative adaptate fiecărui tip de locuință.

Întrebări frecvente despre asigurarea locuinței (FAQ)
  1. Pot asigura doar bunurile din apartament, nu și pereții?
    Da, există polițe care permit asigurarea doar a conținutului locuinței, dacă nu ești proprietar, ci chiriaș.
  2. Ce se întâmplă dacă vecinul mă inundă?
    Dacă ai asigurare, vei primi despăgubiri pentru daunele provocate, fără să aștepți ca vecinul să fie de acord să plătească.
  3. Ce acoperă asigurarea pentru casă în afara clădirii?
    Poți include anexe, garaje, panouri fotovoltaice, garduri sau chiar grădina (daune provocate de fenomene meteo).
  4. Este valabilă asigurarea dacă nu locuiesc în Brașov?
    Da, asigurarea se aplică imobilului din Brașov, indiferent unde locuiești efectiv.
  5. Cât durează emiterea poliței?
    În majoritatea cazurilor, polița se emite în aceeași zi, 100% online sau prin consultanță personalizată.
De ce este importantă alegerea unei firme de încredere pentru asigurarea locuinței

Piața de asigurări este vastă, iar ofertele pot părea asemănătoare. Totuși, alegerea unei firme serioase face diferența atunci când ai nevoie de despăgubiri rapide, consiliere clară și transparență.

Lucrând cu o echipă locală din Brașov, beneficiezi de:

  • consultanță personalizată și comparație de oferte între mai mulți asiguratori;
  • suport rapid în caz de daună;
  • actualizări periodice privind legislația sau ofertele promoționale;
  • posibilitatea de a include în aceeași poliță mai multe riscuri sau locuințe.

Fie că ai nevoie de o asigurare facultativă pentru locuință sau cauți o asigurare imobil mai complexă, noi te ajutăm să iei o decizie informată, potrivită nevoilor tale reale.

Concluzie: Protejează-ți locuința cu o asigurare completă și personalizată

Indiferent dacă ești proprietar de apartament într-un bloc din Astra, ai o casă în Tractorul sau administrezi un imobil mai mare în centrul Brașovului, o asigurare de locuință este un scut împotriva evenimentelor neprevăzute. Iar liniștea ta merită mai mult decât să speri că „nu se va întâmpla nimic”.

Contactează-ne astăzi pentru o ofertă personalizată, fără obligații.
Un consultant local din Brașov îți va răspunde rapid, clar și adaptat nevoilor tale.

👉 Solicită acum o ofertă pentru asigurarea locuinței sau scrie-ne direct pe What’s App prin butonul verde alăturat – Cu ce te putem ajuta?


read more
importanta asigurarilor

Importanța Asigurărilor de Locuință în 2025

Importanța Asigurărilor de Locuință: Protecție Esențială în Fața Dezastrelor

Un studiu recent realizat în cadrul programului „Bucureștiul Pregătit” arată că 82% dintre locuitorii Capitalei consideră că orașul nu este pregătit pentru un cutremur major. Deși îngrijorarea este prezentă, 45% dintre respondenți nu au luat măsuri concrete pentru protejarea locuințelor. Într-un astfel de context, asigurările de locuință devin nu doar necesare, ci esențiale pentru protecția financiară a proprietarilor.

Asigurarea obligatorie a locuinței (PAD)

Polița de asigurare obligatorie a locuinței (PAD) este impusă prin lege și trebuie încheiată de toți proprietarii de locuințe din România. Aceasta oferă protecție financiară împotriva dezastrelor naturale majore: cutremure, inundații și alunecări de teren. Începând cu 11 noiembrie 2023, costul anual al poliței PAD a fost actualizat, iar sumele asigurate sunt exprimate în lei:

  • Locuințe de tip A: construcții cu structuri rezistente (beton armat, cărămidă arsă, metal etc.). Prima anuală este de 130 de lei, iar suma asigurată este de 100.000 de lei.
  • Locuințe de tip B: construcții cu pereți din materiale netratate termic sau chimic. Prima anuală este de 50 de lei, iar suma asigurată este de 50.000 de lei.

Cu toate acestea, acoperirea oferită de PAD este limitată și nu include alte riscuri majore, precum incendiile, exploziile sau furturile, ceea ce face necesară completarea acesteia cu o asigurare facultativă.

Asigurarea facultativă a locuinței

Asigurarea facultativă este o soluție mai complexă și personalizabilă, oferind o protecție extinsă. Aceasta poate acoperi riscuri suplimentare, cum ar fi:

  • Incendii și explozii
  • Furturi și acte de vandalism
  • Inundații provocate de vecini sau defecțiuni ale instalațiilor sanitare
  • Alunecări de teren și daune provocate de fenomene atmosferice severe

Spre deosebire de asigurarea obligatorie, care are o acoperire fixă, o poliță facultativă poate fi adaptată nevoilor fiecărui proprietar, oferind despăgubiri semnificativ mai mari.

Un nivel scăzut de protecție

În ciuda riscurilor reale, datele arată că doar 17% dintre români au o asigurare facultativă pentru locuința lor. Acest lucru expune majoritatea proprietarilor la pierderi financiare considerabile în cazul unor evenimente neprevăzute. Bucureștiul, fiind un oraș vulnerabil la cutremure, ar trebui să aibă un grad mai ridicat de protecție, însă studiul arată că puțini locuitori iau măsuri active în acest sens.

Concluzie: O investiție esențială pentru siguranță

Pentru a înțelege mai bine riscurile la care sunt expuse locuințele din București și ce măsuri pot fi luate, te invităm să consulți studiul complet realizat în cadrul programului „Bucureștiul Pregătit”. Accesează-l aici: Bucureștiul Pregătit – Studiu

Având în vedere riscurile seismice ridicate și nivelul scăzut de pregătire perceput de locuitori, este crucial ca proprietarii de locuințe să își asigure imobilele atât prin polițe obligatorii, cât și prin asigurări facultative. Aceste măsuri nu doar că oferă protecție financiară în caz de dezastru, dar contribuie și la creșterea rezilienței comunității în fața unor astfel de evenimente.

În final, o asigurare de locuință nu este doar o obligație legală, ci și un act de responsabilitate față de propria siguranță și stabilitate financiară.


Acționează acum pentru siguranța ta!

Nu aștepta ca un dezastru să îți amintească de importanța asigurării locuinței! Protejează-ți casa și liniștea financiară alegând o asigurare potrivită nevoilor tale. Contactează-ne și asigură-te că locuința ta este pregătită pentru orice eveniment neprevăzut. Fii proactiv, investește în siguranța ta astăzi!


read more
travel

Sfaturi pentru calatorii si vacante sigure in 2025

Planificarea unei vacanțe poate fi un moment de entuziasm, dar siguranța ta și a celor dragi trebuie să fie mereu o prioritate. Indiferent dacă plănuiești o escapadă la munte, o aventură exotică sau doar o ieșire de weekend, iată câteva sfaturi esențiale pentru a te bucura de o călătorie sigură și lipsită de griji.

Noua sfaturi pentru calatorii si vacante sigure in 2025:

  1. Planifică în avans

Documentează-te temeinic despre destinația ta. Află informații despre obiceiurile locale, condițiile meteo, regulile de intrare și ieșire și eventualele cerințe de viză sau vaccinare. O planificare bună te poate scuti de neplăceri neprevăzute.

  1. Păstrează-ți documentele în siguranță

Fă copii ale actelor importante, precum pașaportul, biletul de avion și polița de asigurare de călătorie. Păstrează-le separat de documentele originale și asigură-te că ai acces la ele în format digital.

  1. Incheie o asigurare de calatorie

O asigurare de călătorie este esențială în orice vacanță, fie ea scurtă sau lungă. Aceasta te protejează în caz de situații neprevăzute, precum anularea călătoriei, pierderea bagajelor sau urgențe medicale.

  1. Respectă regulile de sănătate și siguranță

2025 continuă să fie un an în care igiena personală și prevenția joacă un rol important. Asigură-te că ai la tine dezinfectant pentru mâini, mască de protecție și medicamente de bază.

  1. Verifică-ți opțiunile de transport

Călătorește doar cu mijloace de transport sigure și fiabile. Evită transportul neoficial sau nereglementat, mai ales în destinații mai puțin cunoscute.

  1. Nu uita de protecția bagajelor

Investiția într-un lacăt de calitate pentru bagaje sau într-o etichetă cu numele tău poate face diferența între o vacanță relaxantă și una plină de stres.

  1. Alege cazarea cu grijă

Citește recenzii despre locurile de cazare și alege spații sigure, preferabil cu sisteme de securitate și locații bine amplasate. Evită zonele izolate, mai ales dacă călătorești singur.

  1. Păstrează legătura cu cei dragi

Informează o persoană apropiată despre itinerariul tău. Păstrează legătura regulat pentru a le oferi actualizări despre locul în care te afli.

  1. Fii pregătit pentru situații de urgență

Salvează în telefon numerele de contact ale ambasadei și ale autorităților locale. Familiarizează-te cu procedurile de urgență ale destinației tale.

Despre campanie
Pentru a crește gradul de conștientizare cu privire la importanța asigurării de călătorie, APPA – Asociația pentru Promovarea Asigurărilor, în parteneriat cu UNSICAR – Uniunea Națională a Societăților de Intermediere și Consultanță în Asigurări din România, organizează campania națională de informare „Luna Asigurărilor de Călătorie”.

Partenerii acestei campanii sunt GROUPAMA Asigurări, GENERALI România, ALLIANZ-ȚIRIAC UNIT Asigurări, ALLIANZ-ȚIRIAC Asigurări, UNIQA Asigurări, SAFETY Travel, Campion Broker, GRAWE România, GARANTA Asigurări, Fabrica de Asigurări, DESTINE Broker și HOBBIT Broker. Prin această inițiativă, organizatorii își doresc să sublinieze importanța protecției financiare în orice vacanță.

read more
asigurare storno

Asigurarea de storno a călătoriei

Planificarea unei călătorii poate fi un proces entuziasmant, dar există întotdeauna riscul apariției unor evenimente neprevăzute care să îți afecteze planurile. Din fericire, există o soluție care te poate proteja financiar în astfel de situații – asigurarea de storno a călătoriei. În acest articol, vom explora ce reprezintă această asigurare și de ce ar trebui să o ai în vedere pentru călătoriile tale.

Ce este asigurarea de storno a călătoriei?

Asigurarea de storno a călătoriei, cunoscută și sub denumirea de asigurare de anulare a călătoriei, este un tip de poliță de asigurare care îți oferă o protecție financiară în cazul în care trebuie să anulezi sau să amâni călătoria planificată din motive justificate și prevăzute în contract. Aceste motive pot include:

  1. Probleme medicale: O boală gravă sau un accident care îți afectează capacitatea de a călători.
  2. Motive personale: Decesul unui membru de familie sau o situație de urgență care necesită prezența ta acasă.
  3. Probleme la locul de muncă: Pierderea locului de muncă sau obligații neașteptate legate de serviciu.
  4. Probleme legate de destinație: Evenimente neprevăzute la destinație, cum ar fi dezastre naturale, greve sau instabilitate politică.
  5. Documente pierdute sau furate: Pierderea pașaportului sau altor documente necesare pentru călătorie.

Cum funcționează asigurarea de storno a călătoriei?

Pentru a obține asigurarea de storno a călătoriei, trebuie să achiziționezi o poliță de asigurare înainte de a călători. Costul poliței va varia în funcție de mai mulți factori, inclusiv destinația, durata călătoriei, vârsta ta și nivelul de acoperire dorit.

Dacă se întâmplă ceva neprevăzut și trebuie să anulezi călătoria, trebuie să contactezi asigurătorul și să prezinți dovada justificativă a motivului pentru care nu mai poți călători. Asigurătorul va evalua cererea și, dacă motivele sunt acoperite de poliță, vei primi despăgubiri pentru costurile ne-rambursabile pe care le-ai suportat deja, cum ar fi biletele de avion, rezervările de cazare și excursii planificate.

Este important să citești cu atenție condițiile poliței și să înțelegi care sunt evenimentele acoperite și care sunt excluderile. De exemplu, anumite condiții medicale preexistente pot fi excluse din acoperire.

De ce ar trebui să ai în vedere asigurarea de storno a călătoriei?

Există mai multe motive pentru care asigurarea de storno a călătoriei ar trebui să fie luate în considerare înainte de fiecare călătorie:

  1. Protecție financiară: Asigurarea de storno îți oferă liniștea că, în cazul unor evenimente neprevăzute, vei putea recupera o parte din costurile călătoriei.
  2. Flexibilitate în planificare: Știind că ai o asigurare de storno, te poți simți mai liber să îți planifici călătoria cu mult timp înainte, fără teama de a pierde toți banii plătiți în cazul unor schimbări.
  3. Siguranță în situații neprevăzute: Viața este imprevizibilă, iar asigurarea de storno te ajută să faci față evenimentelor neașteptate fără a-ți pune în pericol economiile.
  4. Protecție pentru călătorii scumpe: În special pentru călătoriile costisitoare, asigurarea de storno poate reprezenta o salvare în cazul în care trebuie să anulezi totul.

Concluzie

Asigurarea de storno a călătoriei este o investiție în siguranță și liniște sufletească în timpul călătoriilor tale. Cu un cost relativ mic comparativ cu beneficiile oferite, ar trebui să ai în vedere întotdeauna să închei o poliță de asigurare de storno înainte de plecarea în călătorie. Înainte de a alege o poliță, asigură-te că citești cu atenție condițiile și excluderile pentru a te asigura că obții nivelul de acoperire potrivit nevoilor tale.

Acum, cu protecția oferită de asigurarea de storno a călătoriei, poți să te bucuri de aventurile tale în liniște, știind că ești pregătit să faci față oricăror situații neprevăzute care ar putea interveni pe parcursul călătoriilor tale.

read more
FALIMENT EUROINS

Falimentul Euroins – O privire asupra unei tragedii financiare

Instituția de asigurări Euroins, care timp de mulți ani a fost cunoscută drept o companie cu o prezență solidă pe piața asigurărilor, a fost înconjurată de controverse și speculații încă din 2022. Însă, în ciuda eforturilor depuse pentru a salva afacerea, Euroins a intrat în faliment în iulie 2023, lăsând în urmă o serie de efecte devastatoare asupra asiguraților, investitorilor și industriei asigurărilor în ansamblu.

Istoricul Euroins

Euroins a fost fondată în urmă cu mai bine de două decenii și a crescut rapid, extinzându-și operațiunile în numeroase țări din Europa și Balcani. Compania a oferit o gamă largă de produse de asigurare, de la asigurări auto și de sănătate până la asigurări de viață și de locuințe. Cu toate acestea, în ultimii ani, au apărut semne că afacerea întâmpină dificultăți financiare.

Motivele falimentului Euroins

Există mai multe motive care au contribuit la falimentul Euroins. Unul dintre principalele motive a fost o serie de investiții riscante și nereușite pe care compania le-a făcut în ultimii ani. Aceste investiții au adus pierderi semnificative și au slăbit poziția financiară a Euroins. În același timp, o creștere a numărului de despăgubiri și a cererilor de asigurare a adăugat presiune suplimentară asupra finanțelor companiei.

De asemenea, deficiențele în gestionarea riscurilor și o supraveghere inadecvată a procedurilor interne au permis situației să se agraveze înainte ca acțiuni corective să fie luate. Conducerea defectuoasă și neadecvarea strategiei pe termen lung au contribuit și ele la colapsul Euroins.

Reacția autorităților și măsurile luate

În fața falimentului Euroins, autoritățile de reglementare au fost nevoite să acționeze rapid pentru a limita efectele negative. Au fost stabilite măsuri pentru a asigura protecția asiguraților și pentru a împiedica răspândirea instabilității financiare. De asemenea, s-a efectuat o investigație amplă pentru a identifica cauzele precise ale falimentului și pentru a trage la răspundere persoanele implicate în conducerea defectuoasă a companiei.

Comparativ cu alte cazuri de faliment în industrie

Falimentul Euroins nu este singurul caz de colaps al unei companii de asigurări. În trecut, au existat și alte situații similare cu alte companii din industrie. Deși circumstanțele pot varia, există lecții importante de învățat din aceste cazuri, cum ar fi importanța unei gestiuni prudente a riscurilor, supraveghere adecvată și strategii de afaceri bine fundamentate.

Lecții învățate și recomandări pentru viitor

Falimentul Euroins ne amintește că o atenție constantă asupra sănătății financiare și a riscurilor din cadrul unei companii este esențială pentru prevenirea unor astfel de situații critice. Autoritățile de reglementare ar trebui să consolideze supravegherea și să impună reguli stricte pentru asigurarea stabilității industriei asigurărilor. Investitorii și asigurații ar trebui, de asemenea, să fie mai atenți în evaluarea companiilor cu care lucrează.

Concluzie

Falimentul Euroins a fost un eveniment tragic care a pus în lumină vulnerabilitățile din industria asigurărilor. Pentru a evita asemenea situații în viitor, este esențial ca toate părțile implicate să acționeze cu responsabilitate și să urmeze cele mai bune practici în gestionarea riscurilor financiare și a afacerilor.

read more
oameni de afaceri

Daune de 11,5 mil platite de FGA

Fondul de Garantare a Asiguratilor (FGA) a platit in primele trei luni din 2017 daune in valoare de 11,5 milioane de lei in contul companiilor de asigurari care au intrat in faliment, potrivit celui mai recent raport al Autoritatii de Supraveghere Financiara (ASF). Aproximativ 75% din despagubirile platite de FGA au fost in contul politelor auto obligatorii (RCA). Desi platile efectuate de Fondul de Garantare in primul trimestru nu au o valoare ridicata, se observa ca rezerva de daune, care arata despagubirile pe care fondul estimeaza ca le va plati, ajungea la 844,8 milioane de lei, un nivel apropiat de cel al disponibilitatilor fondului. Fondul de Garantare este nevoit sa suporte in limita a 100.000 de euro pagubele acoperite de politele de asigurare emise de Astra Asigurari, Carpatica Asig, Forte si LIG Insurance, cele patru companii de asigurare care au intrat in ultimii doi ani in faliment. Pana la finalul lunii martie Fondul a aprobat un total de 39.642 cereri de plata in valoare de 177 milioane lei, pentru toate societatile in faliment. Disponibilitatile totale ale FGA s-au ridicat la circa 952 milioane de lei la finalul anului trecut, fiind in scadere fata de 2015, ca urmare a inceperii platilor catre pagubitii companiei Astra Asigurari.
Sursa: http://www.zf.ro/banci-si-asigurari/fondul-de-garantare-a-asiguratilor-a-platit-in-t1- daune-de-11-5-mil-lei-in-contul-companiilor-falimentare-16694944
read more